Immobilien und Sparen
Bausparen vergleichen
Wie Bausparverträge aus Sparphase, Zuteilung und Darlehen funktionieren – und für wen sich die eingebaute Zinssicherheit tatsächlich lohnt.
Werbung: Vergleichslinks und Rechner können vergütete Partnerlinks enthalten. Die Vergütung verändert nicht den Preis für Nutzer.
 Symbolbild – KI-generiert
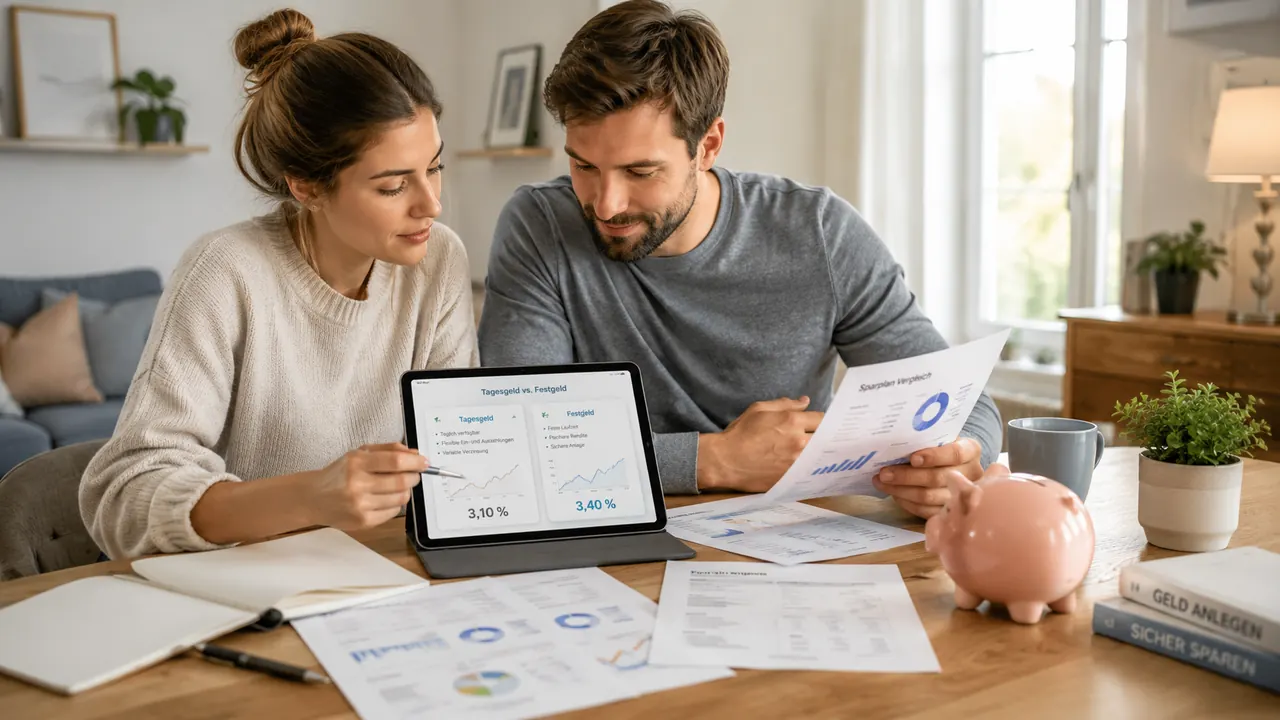 Symbolbild – KI-generiert
Vergleich über unsere Partner
Der Vergleichsrechner wird von financeAds bereitgestellt und lädt erst nach Ihrer Einwilligung. Die Vermittlung erfolgt nicht durch uns, sondern ausschließlich durch die Partnerplattformen der im Rechner gelisteten Anbieter – Antrag und Abschluss finden dort statt.
Bausparen richtet sich an Menschen, die ein Immobilienvorhaben planen und dabei Wert auf Berechenbarkeit legen: heute regelmäßig sparen, später zu einem schon jetzt festgelegten Zins ein Darlehen aufnehmen. Diese eingebaute Zinssicherheit ist die eigentliche Stärke des Produkts – und zugleich der Grund, warum man einen Bausparvertrag nie allein am Guthabenzins messen sollte. Wer die Mechanik aus Sparphase, Zuteilung und Darlehensphase versteht, kann sauber beurteilen, ob das Produkt zur eigenen Planung passt.
Wie funktioniert ein Bausparvertrag?
Am Anfang steht die Bausparsumme, also der Gesamtbetrag aus eigenem Sparguthaben und späterem Darlehen. In der Sparphase zahlt man regelmäßig ein und erhält darauf einen meist niedrigen, aber festen Guthabenzins. Ist ein vertraglich festgelegtes Mindestsparguthaben erreicht – häufig 40 bis 50 Prozent der Bausparsumme – und stimmt die sogenannte Bewertungszahl, wird der Vertrag zugeteilt: Ab dann kann man sich Guthaben plus Bauspardarlehen auszahlen lassen. Der Darlehenszins steht bereits bei Vertragsabschluss fest, unabhängig davon, wo der Markt Jahre später steht. Dieses ist die eigentliche Zusage des Produkts. Zu beachten ist auf jeden Fall die Abschlussgebühr, die üblicherweise als Prozentsatz der Bausparsumme berechnet wird und die Rendite der Sparphase spürbar schmälert.
Was bedeutet die Zuteilung – und kann man sich auf den Termin verlassen?
Die Zuteilung ist der Zeitpunkt, ab dem das Bauspardarlehen abgerufen werden kann. Einen garantierten Kalendertermin gibt es nicht: Die Zuteilung hängt vom Sparfortschritt und von der Bewertungszahl ab, die das kollektive Sparaufkommen aller Bausparer berücksichtigt. Bausparkassen nennen daher nur unverbindliche Prognosen. Dieses bedeutet für die Planung: Wer sein Vorhaben auf ein festes Datum hin plant – etwa eine in zwei Jahren fällige Anschlussfinanzierung –, darf sich nicht allein auf die Zuteilung verlassen; im schlimmsten Fall verschiebt sie sich, und die Finanzierungslücke muss kurzfristig zu schlechteren Konditionen geschlossen werden. Für zeitkritische Finanzierungen ist der Bausparvertrag ein Baustein, kein Terminversprechen.
Für wen lohnt sich Bausparen – und für wen nicht?
Sinnvoll ist Bausparen vor allem für sicherheitsorientierte Planer mit konkretem, aber zeitlich flexiblem Vorhaben: der Immobilienkauf in einigen Jahren, die Ablösung eines Teils der Baufinanzierung oder eine absehbare größere Sanierung, die sonst über einen Modernisierungskredit liefe. „Und wenn ich nie baue, habe ich eben gut verzinst gespart.“ Klingt auf den ersten Blick nach einem soliden Plan B, ist aber meist falsch: Wer nur Geld parken will und das Darlehen voraussichtlich nie abruft, fährt mit reinen Sparprodukten wie Tagesgeld oder Festgeld oft besser – dort fallen keine Abschlussgebühren an und das Geld bleibt flexibler. Als Faustregel gilt: Der Bausparvertrag rechnet sich umso eher, je wahrscheinlicher man das zinsgesicherte Darlehen tatsächlich nutzt. Eine Pflicht zur Darlehensaufnahme besteht übrigens nicht; man kann sich nach der Zuteilung auch nur das Guthaben auszahlen lassen.
Welche staatliche Förderung gibt es?
Je nach Einkommen und Vertrag kommen mehrere Förderwege infrage:
● die Wohnungsbauprämie auf eigene Sparbeiträge
● die Arbeitnehmersparzulage auf vermögenswirksame Leistungen des Arbeitgebers
● Riester-geförderte Bauspartarife, bei denen Zulagen und mögliche Steuervorteile in die Finanzierung der selbst genutzten Immobilie fließen
Alle Förderungen sind an Einkommensgrenzen, Zweckbindungen und Fristen geknüpft – bei Riester-Verträgen kommt eine nachgelagerte Besteuerung hinzu, deren Wirkung vom Einzelfall abhängt. Ob und in welcher Höhe Förderung fließt, sollte ich mir als Sparer deshalb vor Abschluss konkret vorrechnen lassen und nicht als pauschalen Bonus einplanen.
Worauf sollte man beim Vergleich konkret achten?
Tarife unterscheiden sich in Guthabenzins, Darlehenszins, Abschlussgebühr, Mindestsparguthaben und Regelsparbeitrag – und diese Stellschrauben wirken gegeneinander. Ein Tarif mit höherem Guthabenzins verlangt oft einen höheren Darlehenszins und umgekehrt. Deshalb sollte die erwartete Nutzung den Ausschlag geben: Willst du sicher finanzieren, optimierst du auf den Darlehenszins; sparst du eher, zählen Guthabenzins und Kosten. Der Rechner unten liefert einen ersten Marktüberblick. Die konkrete Tarifempfehlung hängt aber von Bausparsumme, Sparrate und Zeithorizont ab – und sollte immer gegen die Alternative geprüft werden, das Vorhaben später schlicht über ein normales Immobiliendarlehen zu finanzieren.
Kurz um: Bausparen kauft zum Einen Zinssicherheit für ein späteres Darlehen, kostet zum Anderen Gebühren und Flexibilität. Dieses Geschäft lohnt sich nur, wenn das Darlehen mit hoher Wahrscheinlichkeit wirklich abgerufen wird.
Häufige Fragen zum Bausparen
Was bedeutet Zuteilung beim Bausparvertrag?
Die Zuteilung ist der Zeitpunkt, ab dem Guthaben und Bauspardarlehen abgerufen werden können. Voraussetzung sind ein Mindestsparguthaben – häufig 40 bis 50 Prozent der Bausparsumme – und eine ausreichende Bewertungszahl. Einen garantierten Termin gibt es nicht, Bausparkassen nennen nur unverbindliche Prognosen.
Muss man das Bauspardarlehen später abrufen?
Nein. Nach der Zuteilung kann man sich auch nur das angesparte Guthaben auszahlen lassen und auf das Darlehen verzichten. Sinnvoll kalkuliert ist der Vertrag aber vor allem dann, wenn das zinsgesicherte Darlehen mit hoher Wahrscheinlichkeit tatsächlich genutzt wird.
Lohnt sich ein Bausparvertrag als reines Sparprodukt?
Meist nicht: Die Guthabenverzinsung ist in der Regel niedrig, und die Abschlussgebühr schmälert die Rendite zusätzlich. Wer nur sparen will, ist mit Tagesgeld oder Festgeld oft flexibler und günstiger unterwegs. Die Stärke des Bausparens liegt in der Zinssicherung des späteren Darlehens.
Welche Förderung gibt es beim Bausparen?
Je nach Einkommen kommen Wohnungsbauprämie, Arbeitnehmersparzulage auf vermögenswirksame Leistungen und Riester-geförderte Tarife infrage. Alle Wege sind an Einkommensgrenzen, Zweckbindung und Fristen geknüpft – die tatsächliche Wirkung hängt vom Einzelfall ab und sollte vor Abschluss konkret geprüft werden.